La finance numérique transforme profondément la manière dont les populations rurales et à faibles revenus accèdent aux services financiers. Grâce aux technologies mobiles, aux plateformes numériques et aux innovations fintech, des millions de personnes autrefois exclues du système bancaire traditionnel peuvent désormais épargner, emprunter, recevoir des aides publiques ou assurer leurs récoltes. Voici une présentation claire et structurée de ses effets, défis et perspectives.
1. Le défi de l’accès financier dans les zones rurales
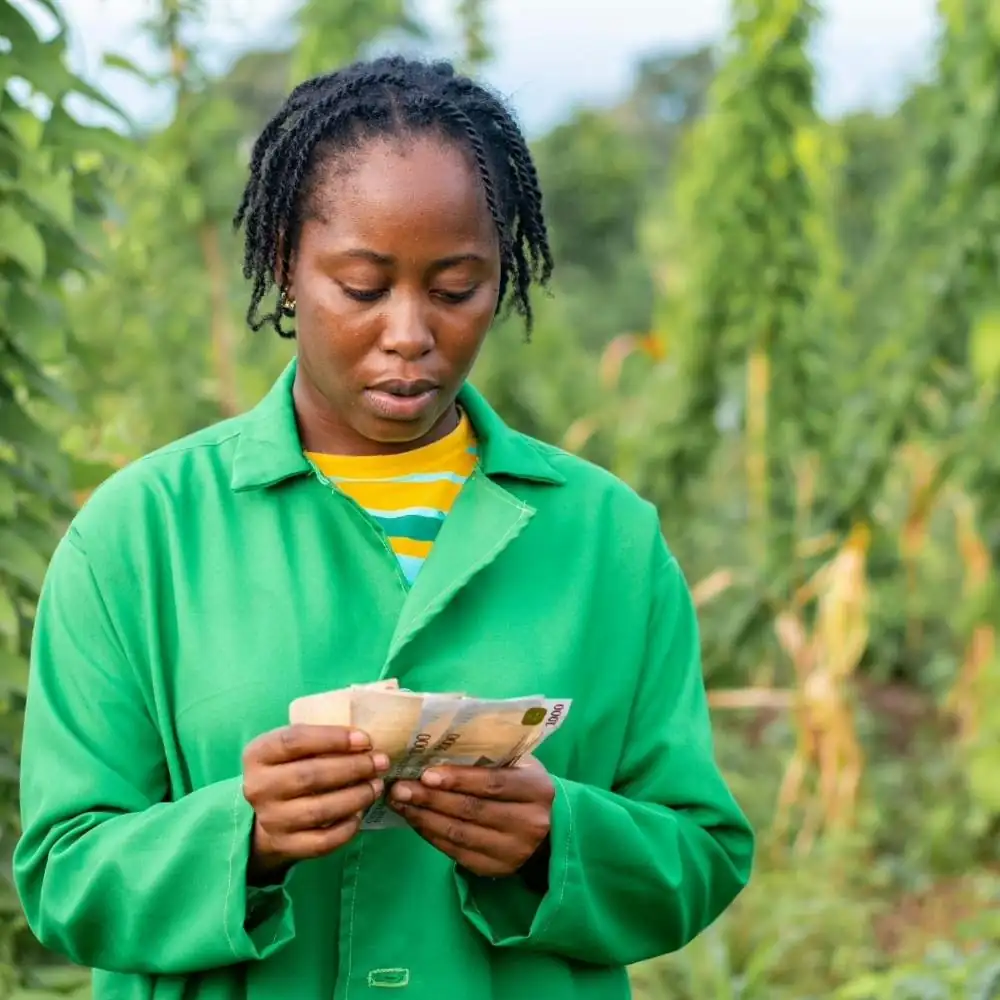
- Dans de nombreux pays en développement, les infrastructures bancaires physiques sont quasi inexistantes dans les zones reculées : absence de guichets, coût de transport élevé, manque de titres de garantie ou d’historique de crédit.
- Les habitants recourent souvent aux prêteurs informels, avec des taux d’intérêt élevés et peu de protection réglementaire.
2. La finance digitale : leviers et mécanismes d’inclusion
2.1 Réduction des barrières géographiques et de coûts
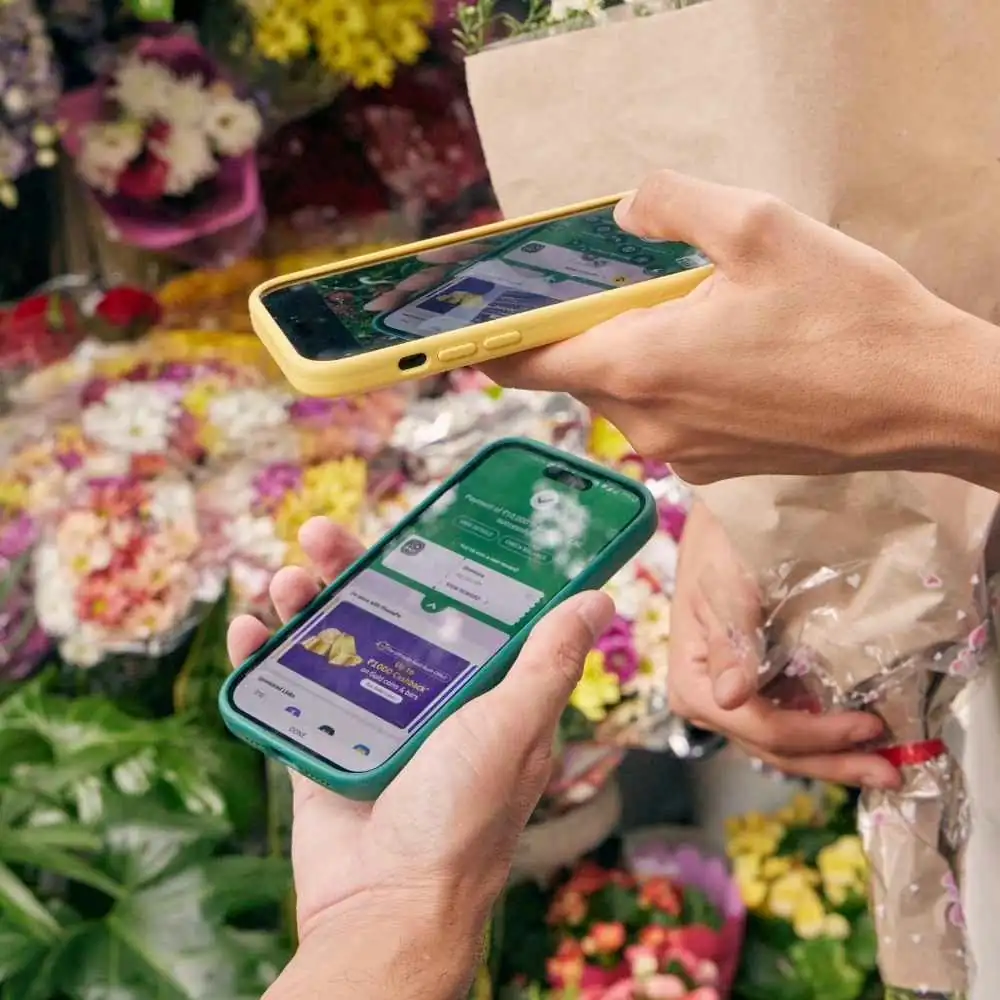
- L’usage du mobile et d’Internet rend possible la réalisation de transactions sans se déplacer. Cela réduit significativement les frais de transaction et les contraintes physiques.
- Exemple de M-Pesa au Kenya : la solution mobile a permis à des millions de personnes non bancarisées de transférer de l’argent et de faire des micro-paiements, contribuant à faire sortir environ 2 % des foyers de la pauvreté.
2.2 Nouveaux modèles de microcrédit et services financiers adaptés
- Des plateformes comme Rang De en Inde offrent des micro-prêts peer-to-peer à des ménages ruraux, souvent des femmes, sans historique bancaire traditionnel.
- Des fintech locales, par exemple Apollo Agriculture au Kenya ou Verqor au Mexique, prêtent non pas en cash, mais sous forme de bons d’achat pour intrants agricoles ou semences, remboursables via mobile money après la récolte. Taux de défaut très faibles (1 % ou moins).
2.3 Assurance, épargne, paiements et socialité
- La finance digitale simplifie l’accès aux assurances agricoles (risques climatiques, récoltes), aux services d’épargne sécurisée, et aux paiements numériques, notamment pour les transferts sociaux (G2P).
- En Inde, les centres de services numériques ruraux (Common Service Centres) permettent aussi une inclusion financière via des comptes bancaires, paiements et formations. Plus de 47 millions de ruraux sont formés à la littératie numérique.
2.4 Effets socio-économiques durables
- L’accès élargi au financement via les technologies numériques réduit l’écart de revenu entre urbain et rural. Il améliore la production agricole, la consommation, l’investissement et l’accès à l’éducation ou à la santé.
- Des millions de personnes non bancarisées peuvent désormais participer à l’économie formelle. Selon le McKinsey Global Institute, l’inclusion financière digitale pourrait intégrer 1,6 milliard de personnes au système, créer 95 millions d’emplois et générer +3,7 milliards USD de PIB global d’ici 2025.
3. Limites, dangers et défis
- Malgré ces progrès, la fracture numérique persiste. Absence de réseaux, électricité instable ou manque de smartphone limitent l’accès pour certains foyers ruraux.
- La littératie financière et numérique reste faible, particulièrement chez les femmes rurales, ce qui peut empêcher l’usage efficace des services ou exposer aux fraudes.
- L’accès trop facile au crédit peut conduire à surendettement. Des études montrent qu’une consommation accrue face à un crédit accessible sans encadrement peut piéger les ménages.
4. Facteurs de succès et bonnes pratiques
- Conception locale adaptée : le cas de RUGR en Inde montre l’efficacité des services en langues locales (agraires, néobanques rurales, éducation financière vernaculaire).
- Agents de proximité : les agents mobiles (commerces de village, agents CSC ou kiosques) jouent un rôle clé pour l’interface entre le numérique et les usagers.
- Partenariat public/privé judicieusement mis en œuvre permet d’intégrer les aides sociales (subventions, retraites, bourses) directement via les canaux digitaux officiels.
Conclusion et perspectives
La finance numérique a indiscutablement élargi l’inclusion financière des populations rurales et à faibles revenus grâce à l’accès aux services financiers de base, au crédit innovant, à l’épargne et aux paiements numériques. Cela se traduit souvent par une meilleure résilience économique, une réduction de la pauvreté et une ouverture sociale.
Cependant, pour que cette inclusion soit responsable et durable, il est indispensable de :
- Renforcer les infrastructures numériques rurales (réseau, électricité, téléphonie).
- Promouvoir l’éducation financière et numérique, en particulier auprès des femmes rurales.
- Mettre en place des dispositifs réglementaires protégeant contre les risques de surendettement ou de fraude.
Envie d’en savoir plus sur les solutions qui transforment la vie en milieu rural ?
👉 Abonnez-vous à notre newsletter ou suivez-nous sur nos réseaux pour découvrir d’autres innovations inclusives qui changent le quotidien de millions de personnes.
Commentaires
Chargement des commentaires…